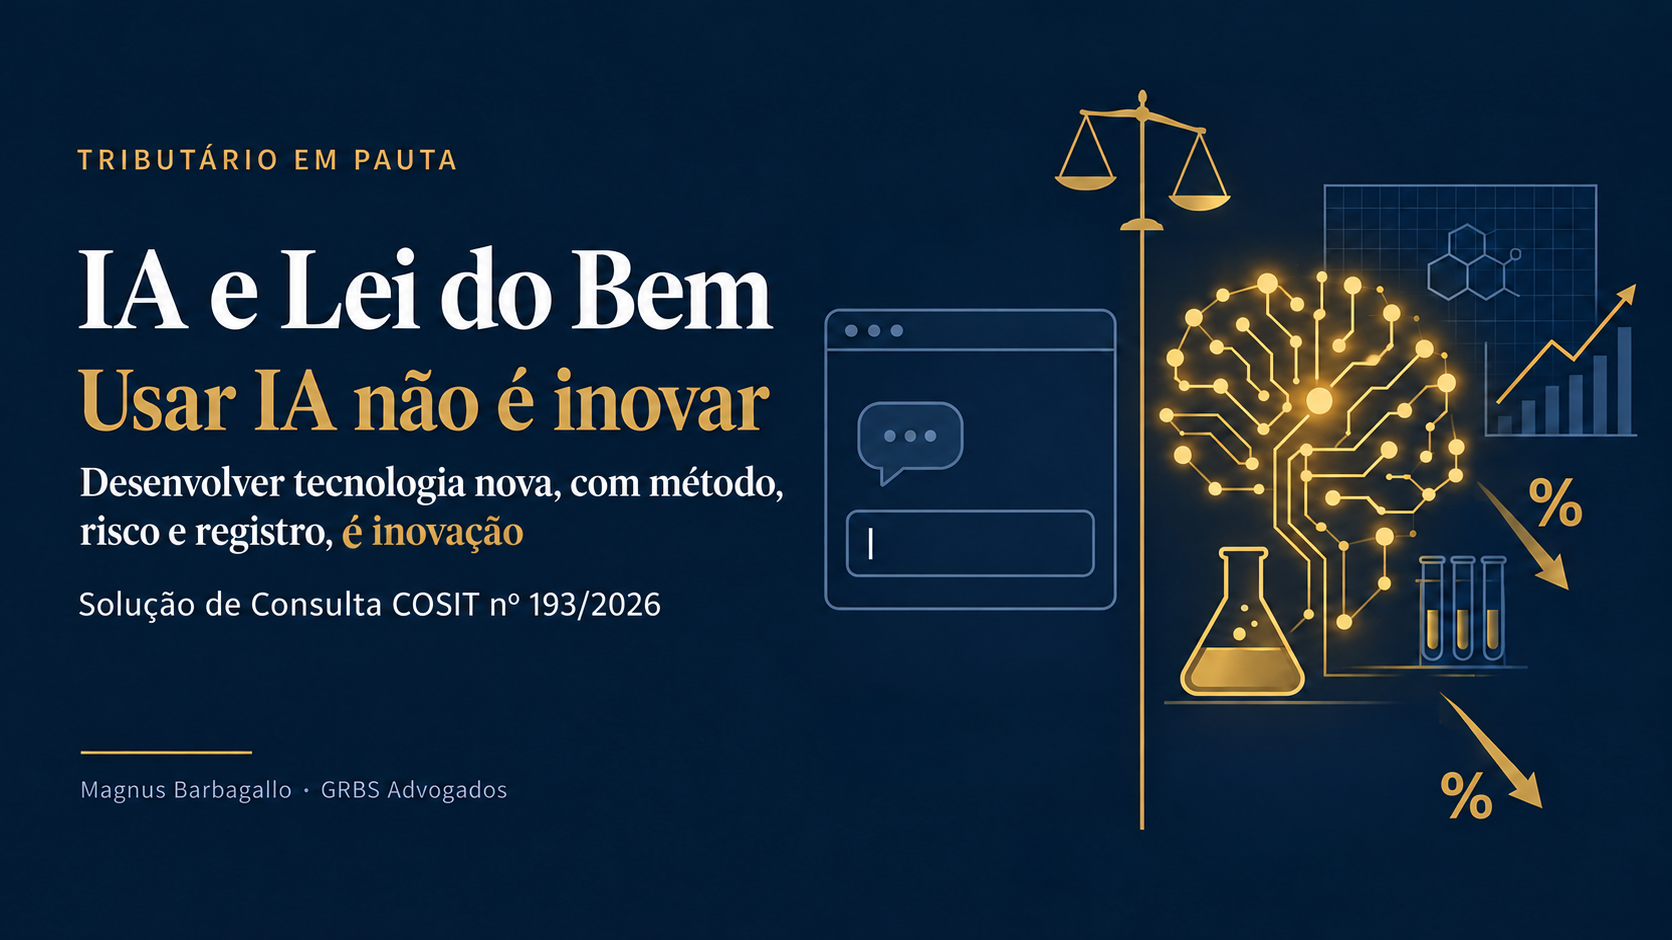
O que a Solução de Consulta COSIT nº 193/2026 ensina a quem investe em tecnologia
Magnus Barbagallo · Advogado tributarista · GRBS Advogados · Outubro de 2026
Nos últimos dois anos, quase todo empresário ouviu alguma versão da mesma promessa: “coloque inteligência artificial nos seus processos e ainda ganhe um benefício fiscal com isso”. A promessa tem um fundo de verdade, mas também esconde um atalho perigoso.
A Receita Federal divulgou a Solução de Consulta COSIT nº 193, de 25 de setembro de 2026, que enfrenta exatamente essa pergunta: projetos de automação e de integração de IA podem ser tratados como inovação tecnológica para fins da chamada Lei do Bem? A resposta foi um “sim, mas”. E é no “mas” que mora o risco de quem paga a conta.
Este artigo explica, sem juridiquês, o que a Receita disse, quem pode usar o incentivo, quanto ele vale, quais são as regras do jogo e o que fazer para que uma economia de imposto não se transforme, anos depois, em autuação.
1. O caso que chegou à Receita
Uma empresa optante pelo Simples Nacional, que vende serviços de melhoria de processos, procurou a Receita. Seu trabalho tinha quatro etapas: diagnóstico dos processos do cliente, organização de dados, criação de automações e de prompts (os comandos dados a uma IA) e, por fim, implantação de ferramentas de inteligência artificial.
Ela fez três perguntas:
- O meu serviço é “inovação tecnológica” nos termos da Lei do Bem?
- Os meus clientes podem usar os incentivos da Lei do Bem sobre o que me pagam?
- Como sou do Simples, o que recebo dos clientes para esses projetos fica livre de tributo?
As respostas, como veremos, dizem muito mais ao empresário que contrata IA do que à própria consultoria que perguntou.
2. A Lei do Bem em poucas palavras
A Lei do Bem é a Lei nº 11.196/2005. Os incentivos à inovação estão nos seus arts. 17 a 26, regulamentados pelo Decreto nº 5.798/2006 e pela Instrução Normativa RFB nº 1.187/2011.
O principal benefício é simples de entender. No lucro real, toda empresa já pode lançar como despesa aquilo que gasta para funcionar. Na Lei do Bem, quem investe em pesquisa e desenvolvimento ganha um “bônus”: além de deduzir o gasto, pode excluir do lucro, na conta do IRPJ e da CSLL, um valor adicional de até 60% do que investiu (art. 19). Esse percentual sobe:
- para 70%, se a empresa aumentar em até 5% o número de pesquisadores contratados, em comparação com a média do ano anterior;
- para 80%, se esse aumento passar de 5% (art. 19, § 1º, da lei; art. 8º, § 1º, do Decreto nº 5.798/2006).
Conta como pesquisador quem tem vínculo formal de emprego com a empresa e atua exclusivamente em pesquisa e desenvolvimento (art. 2º, III, do decreto). E há ainda um adicional de 20% sobre os gastos ligados a tecnologia que resulte em patente concedida ou cultivar registrado (art. 19, § 3º).
Há ainda outros incentivos de menor uso, como a redução de 50% do IPI na compra de máquinas e equipamentos destinados a pesquisa, a depreciação integral desses bens no próprio ano da compra, a amortização acelerada de bens intangíveis ligados à pesquisa e a alíquota zero de IR na fonte sobre remessas ao exterior para registro e manutenção de marcas, patentes e cultivares (art. 17, incisos II, III, IV e VI).
O ponto de partida de tudo é a definição legal de inovação tecnológica, no art. 17, § 1º:
“Considera-se inovação tecnológica a concepção de novo produto ou processo de fabricação, bem como a agregação de novas funcionalidades ou características ao produto ou processo que implique melhorias incrementais e efetivo ganho de qualidade ou produtividade, resultando maior competitividade no mercado.”
Traduzindo: não basta a empresa ficar mais eficiente. É preciso criar algo novo (produto ou processo) ou acrescentar algo novo ao que já existe, e esse “novo” precisa gerar ganho real de qualidade ou produtividade, que se reflita em competitividade.
3. O que a Receita respondeu
Antes, um dado importante: a solução de consulta da COSIT não vale só para quem perguntou. Desde a publicação, ela vincula toda a Receita Federal e protege qualquer contribuinte que esteja na mesma situação e a aplique, sem prejuízo de a fiscalização verificar se o enquadramento é mesmo correto (IN RFB nº 2.058/2021, art. 33). Ou seja, é a régua que o fiscal vai usar.
3.1. IA pode ser inovação, mas usar IA não é inovar
A Receita admitiu que trabalhos de análise e melhoria de processos, automação e integração de inteligência artificial podem ser enquadrados como inovação tecnológica, “desde que observados critérios rigorosos e específicos”.
Segundo a Solução de Consulta, o ponto decisivo é demonstrar que a atividade resulta na criação ou no aprimoramento substancial de um produto, processo ou serviço, com ganhos efetivos de qualidade, produtividade e competitividade. E esse resultado precisa nascer de um esforço genuíno de pesquisa tecnológica, que vá além do simples uso de ferramentas que já estão à venda no mercado.
A frase mais importante do documento, para quem está investindo em IA hoje, é esta: não caracteriza inovação tecnológica o mero uso de modelos de linguagem pré-treinados, por meio de comandos em linguagem natural (prompts), sem o desenvolvimento de novas arquiteturas, algoritmos ou conjuntos de dados estruturados de forma inédita. A Receita reconhece que essas práticas geram produtividade, mas afirma que elas apenas aplicam tecnologia que já existe.
Repare: a Receita não disse se o serviço daquela consultoria específica se enquadra. Ela recusou essa parte da pergunta, porque a consulta serve para interpretar a lei, e não para a Receita “carimbar” se um projeto concreto é ou não inovação (IN RFB nº 2.058/2021, art. 27, XIV). Esse juízo continua sendo da empresa, que responde por ele numa fiscalização.
3.2. A consultoria não pode perguntar pelo cliente
Sobre a segunda pergunta, a Receita não entrou no mérito: quem presta o serviço não pode consultar, em nome próprio, sobre o imposto de quem o contrata, porque não é o sujeito passivo dessa obrigação (IN RFB nº 2.058/2021, arts. 2º, I, e 27, I). A lição prática é clara: quem quer segurança sobre o benefício é a empresa que vai usá-lo, e é ela quem deve estruturar o projeto, a documentação e, se for o caso, formular a própria consulta.
3.3. No Simples, quem executa pesquisa para terceiros paga tributo sobre o que recebe
A lei diz que os valores que uma microempresa ou empresa de pequeno porte recebe para executar pesquisa por conta de outra empresa não constituem receita dela, desde que aplicados integralmente na pesquisa (art. 18, § 2º). A IN RFB nº 1.187/2011, porém, afirma que essa regra não se aplica às optantes pelo Simples Nacional (art. 4º, § 6º). A Receita considerou a pergunta já respondida por essa norma.
A consequência prática, pela leitura da IN, é que a empresa do Simples que recebe recursos para executar pesquisa deve incluir esses valores no faturamento e recolher o DAS normalmente. Vale um registro: a restrição está na instrução normativa, não na lei. Há espaço para discutir sua validade, mas quem seguir outro caminho deve saber que contraria a posição oficial e estar preparado para defendê-lo.
4. Onde fica a linha: o que conta e o que não conta
A Solução de Consulta e o Decreto nº 5.798/2006 (art. 2º, II) ajudam a separar as situações. O decreto considera pesquisa e desenvolvimento a pesquisa básica dirigida, a pesquisa aplicada, o desenvolvimento experimental, a tecnologia industrial básica e os serviços de apoio técnico ligados a esses projetos. Com base nisso, um quadro prático:
| Tende a NÃO ser inovação para a Lei do Bem | PODE ser inovação (com projeto e prova) |
| Assinar uma ferramenta de IA e treinar a equipe para usá-la | Desenvolver algoritmo ou modelo próprio para um problema técnico que as soluções de mercado não resolvem |
| Escrever prompts para um modelo de linguagem já pronto | Criar novas arquiteturas ou ajustar modelos com base de dados estruturada de forma inédita, com testes documentados |
| Conectar sistemas com integrações prontas ou ferramentas “sem código” | Desenvolvimento experimental: protótipos, testes comparativos e validação da viabilidade técnica de um novo processo |
| Coletar e armazenar dados, montar painéis e relatórios | Incorporar ao produto ou serviço vendido uma funcionalidade nova, baseada em tecnologia desenvolvida pela empresa |
| Consultoria de mapeamento e redesenho de processos | Pesquisa aplicada para obter conhecimento novo, com hipóteses, experimentos e registro dos resultados |
Uma pergunta ajuda a fazer a triagem: havia uma dúvida técnica real, que nenhuma ferramenta pronta resolvia, e a empresa trabalhou de forma sistemática para superá-la? Se a resposta honesta for “não, nós compramos e configuramos”, provavelmente o gasto é um bom investimento em gestão, mas não é inovação tecnológica para fins fiscais.
5. Quem pode usar o incentivo: os requisitos
Mesmo quando o projeto é genuinamente inovador, o benefício depende de condições objetivas. Faltando qualquer uma delas, o incentivo cai.
- Estar no lucro real. A exclusão é feita na apuração do lucro real e da base da CSLL (art. 19 da lei; art. 1º da IN RFB nº 1.187/2011). Empresas do lucro presumido e do Simples Nacional não usam o benefício.
- Ter lucro no ano. A exclusão fica limitada ao lucro real e à base da CSLL antes do próprio incentivo, e a parte que exceder esse limite não pode ser aproveitada em anos seguintes (art. 19, § 5º). Em ano de prejuízo, o benefício daquele ano se perde. A exceção é a empresa que se dedica exclusivamente à pesquisa e desenvolvimento (art. 19, § 6º).
- Estar em dia com o Fisco. O gozo do benefício depende da comprovação de regularidade fiscal (art. 23 da lei; art. 12 do decreto), feita por certidão negativa ou positiva com efeitos de negativa válida para os dois semestres do ano em que o benefício é usado (IN RFB nº 1.187/2011, art. 19).
- Ter um projeto formal. A empresa deve elaborar projeto de pesquisa tecnológica e desenvolvimento de inovação, com controle analítico dos custos e despesas de cada projeto (IN RFB nº 1.187/2011, art. 3º). Isso inclui registrar as horas e os custos de cada pesquisador.
- Separar na contabilidade. Os gastos devem ser controlados em contas contábeis específicas e, em regra, pagos a pessoas residentes e domiciliadas no Brasil (art. 22).
- Informar ao Ministério da Ciência, Tecnologia e Inovação (MCTI). A empresa beneficiária deve prestar, por meio eletrônico, informações sobre seus programas de pesquisa (art. 17, § 7º, da lei; art. 14 do decreto). Isso é feito pelo formulário FORMP&D, que deve ser enviado até 31 de agosto de cada ano, com os dados do ano-base anterior (Portaria MCTI nº 9.563/2025, art. 2º, § 2º). O Ministério analisa os projetos e emite parecer; a empresa tem até 30 dias corridos para contestar e, depois, 10 dias corridos para recorrer (arts. 12 e 14 da portaria). Os resultados são enviados à Receita (art. 17).
- Guardar a documentação. Tudo o que comprova o uso do incentivo deve ficar à disposição da fiscalização durante o prazo prescricional (art. 14, § 1º, do decreto).
- Não misturar regimes. Empresas que usam os benefícios da Lei de Informática (Leis nº 8.248/1991, nº 8.387/1991 e nº 10.176/2001) seguem regras próprias (art. 26). E os recursos públicos não reembolsáveis recebidos para o projeto não podem ser computados como gasto incentivado (art. 17, § 4º).
Atenção ao prazo do FORMP&D. A Portaria MCTI nº 9.563/2025 revogou a Portaria MCTI nº 6.536/2022, que previa entrega até 31 de julho e que ainda aparece citada em muitos textos, inclusive na própria Solução de Consulta 193. Para o ano-base 2025, o MCTI prorrogou o prazo, excepcionalmente, para 30 de setembro de 2026.
6. Quanto vale, na prática
Imagine uma empresa do lucro real, que já paga o adicional do Imposto de Renda e tem lucro suficiente, e que investiu R$ 1.000.000,00 em um projeto de pesquisa que cumpre todos os requisitos. Considerando a carga combinada de 34% (15% de IRPJ, 10% de adicional e 9% de CSLL), o ganho que vem só do incentivo, além da dedução normal da despesa, é este (exemplo simplificado):
| Situação | Exclusão adicional | Economia de IRPJ e CSLL (34%) |
| Regra geral (60%) | R$ 600.000,00 | R$ 204.000,00 |
| Aumento de até 5% no quadro de pesquisadores (70%) | R$ 700.000,00 | R$ 238.000,00 |
| Aumento acima de 5% no quadro de pesquisadores (80%) | R$ 800.000,00 | R$ 272.000,00 |
| Adicional por patente concedida (20%), no ano da concessão | R$ 200.000,00 | R$ 68.000,00 |
É dinheiro relevante, e exatamente por isso a fiscalização olha com atenção. Note também o outro lado: se o ano fechar com prejuízo fiscal, a economia daquele ano é zero.
7. E se eu contratar outra empresa para fazer o projeto?
Aqui está um dos pontos que mais geram erro. O incentivo foi pensado para quem faz pesquisa, assumindo o risco e a gestão. Por isso, como regra, não é permitido usar os incentivos sobre valores pagos a outra pessoa jurídica para executar a pesquisa sob encomenda (IN RFB nº 1.187/2011, art. 4º, § 9º). As exceções, e o alcance de cada uma, são estas:
- Universidades, instituições de pesquisa e inventores independentes, contratados no Brasil. A empresa pode deduzir o gasto e também computá-lo na exclusão adicional de 60% a 80%, desde que fique com a responsabilidade, o risco empresarial, a gestão e o controle do uso dos resultados (art. 17, § 2º, da lei; IN RFB nº 1.187/2011, art. 7º, § 1º).
- Microempresas e empresas de pequeno porte, quando executam a pesquisa de interesse e por conta e ordem da contratante, ainda que participem do resultado econômico do produto. Aqui, a lei garante a dedução como despesa operacional (art. 18; art. 7º do decreto). Mas, na leitura da Receita, o valor não entra na exclusão adicional de 60% a 80%, porque a IN só estende esse “bônus” aos contratos com universidades, instituições de pesquisa e inventores independentes (IN RFB nº 1.187/2011, art. 7º, § 1º). A lei remete as duas regras ao art. 17, I, o que abre espaço para discussão, mas a posição oficial é essa.
- Projetos executados por Instituição Científica e Tecnológica (ICT) ou entidade científica privada sem fins lucrativos, em regime próprio e só para empresas do lucro real: a exclusão pode variar de metade a duas vezes e meia o valor investido, os recursos são depositados em conta específica aberta em nome da ICT em instituição financeira oficial federal, o projeto precisa de aprovação prévia e esse benefício não se soma ao dos arts. 17 e 19 no mesmo projeto (art. 19-A).
- Serviços técnicos pontuais, como testes e exames de laboratório, desde que não representem a transferência da execução da pesquisa, nem mesmo em parte (IN RFB nº 1.187/2011, art. 4º, § 10).
Em linguagem direta: contratar uma consultoria de médio ou grande porte para “implantar IA” na empresa, em regra, não gera o incentivo da Lei do Bem para quem contrata. Contratar uma pequena empresa garante a dedução, mas, para a Receita, não o bônus. E, em qualquer exceção, o contrato precisa demonstrar que a pesquisa é feita por conta e ordem da contratante e que ela controla os resultados.
8. Um recado para quem vende soluções de IA
Consultorias, startups e integradores que oferecem projetos de IA também devem tirar lições do caso:
- o benefício é do cliente, não da consultoria: ela não pode usá-lo nem consultar a Receita, em nome próprio, sobre o imposto dele;
- se a empresa for do Simples, os valores recebidos para executar pesquisa são tributados, segundo a Receita;
- prometer ao cliente “60% de desconto no imposto” é arriscado. Se o incentivo for glosado, o problema volta como discussão comercial e contratual. O caminho mais seguro é deixar claro que o enquadramento é decisão do cliente e entregar a documentação técnica que o ajude a comprová-lo.
9. O preço de errar
A lei é dura com o uso indevido. O descumprimento das obrigações ou a utilização indevida dos incentivos implica a perda do direito aos incentivos ainda não utilizados e o recolhimento dos tributos que deixaram de ser pagos, com juros e multa, de mora ou de ofício, sem prejuízo das sanções penais cabíveis (art. 24 da lei; art. 13 do decreto).
Num auto de infração, a multa de ofício é, em regra, de 75% do tributo (Lei nº 9.430/1996, art. 44, I), além dos juros pela Selic. E o Conselho Administrativo de Recursos Fiscais (CARF), que julga esses casos na esfera administrativa, tem sido rigoroso:
- em março de 2026, negou o benefício a uma indústria que comprou máquinas modernas para a linha de produção: para o CARF, isso é “mero incremento de capacidade produtiva”, e não pesquisa, sobretudo quando o projeto “carece de lastro documental idôneo” (Acórdão 1301-008.151). O mesmo raciocínio tende a valer para quem apenas compra ferramentas de IA;
- em fevereiro de 2026, afirmou que o benefício exige provar os gastos, o vínculo deles com a inovação, que o resultado é de fato inovação tecnológica e o controle contábil em contas específicas (Acórdão 1001-004.240);
- sem as contas contábeis específicas, a exclusão é negada (Acórdão 1003-003.667, de 2023).
Há também um ponto a favor do contribuinte: há decisões do CARF reconhecendo que o parecer técnico do MCTI sobre a elegibilidade do projeto deve ser respeitado pela Receita. Uma delas cancelou a glosa de projetos que a fiscalização recusou, mas o Ministério aprovou (Acórdão 1302-006.963, de 2023). Outra afirmou que o parecer do MCTI tem caráter vinculante quanto à elegibilidade do projeto e que sua revisão posterior deve ser considerada no processo (Acórdão 1302-007.292, de 2024). Por isso, a contestação ao parecer do Ministério deve ser levada a sério, com argumentos técnicos, e não apenas com transcrição da lei.
10. E o corte de benefícios fiscais de 2026?
A Lei Complementar nº 224/2025 reduziu em 10% os incentivos e benefícios tributários federais, ressalvadas as exceções que ela mesma prevê (art. 4º). A lista de benefícios não atingidos pela redução, divulgada pela Receita Federal na IN RFB nº 2.305/2025, cujo anexo foi substituído pela IN RFB nº 2.307/2026, inclui, no item “Inovação Tecnológica”, a exclusão prevista nos arts. 19, 19-A e 26 da Lei do Bem. O principal incentivo, portanto, continua inteiro.
Os incentivos do art. 17 (redução do IPI, depreciação integral, amortização acelerada e IR na fonte zero) não aparecem nessa lista. Em princípio, estão sujeitos ao corte de 10% previsto na LC 224 (art. 4º, §§ 2º e 4º). Tramita no Senado o PLP nº 6/2026, que pretende excluir todos os arts. 17 a 26 da Lei do Bem da redução linear, mas o projeto ainda não foi aprovado. É um tema para acompanhar.
11. Checklist para o empresário
- Confirme que a empresa está no lucro real e que deve ter lucro no ano em que pretende usar o incentivo.
- Pergunte, com honestidade, se há desafio técnico real ou apenas uso de ferramenta pronta.
- Antes de começar, formalize o projeto: objetivo, hipóteses, etapas, equipe, cronograma e orçamento.
- Registre horas e custos por projeto e por pessoa, em contas contábeis específicas.
- Documente os testes, as tentativas que falharam e os resultados. Na fiscalização, isso vale ouro.
- Se for contratar terceiros, verifique em qual exceção o contratado se encaixa (universidade, instituição de pesquisa, inventor independente, ICT ou ME/EPP), o que cada uma permite, e ajuste o contrato.
- Mantenha as certidões de regularidade fiscal em dia nos dois semestres do ano.
- Envie o FORMP&D até 31 de agosto e acompanhe o parecer do MCTI e os prazos de contestação (30 dias) e recurso (10 dias).
- Guarde toda a documentação pelo prazo prescricional.
- Em caso de dúvida relevante, avalie formular consulta à Receita. Ela deve partir da própria empresa, e não da consultoria contratada.
Conclusão
A Solução de Consulta COSIT nº 193/2026 não fechou a porta da Lei do Bem para a inteligência artificial. Ela apenas deixou claro onde fica a porta. Usar IA para trabalhar melhor é gestão; desenvolver tecnologia nova, com método, risco e registro, é inovação. A primeira melhora o resultado da empresa. A segunda também pode reduzir o imposto, desde que esteja bem estruturada e bem documentada desde o primeiro dia.
Para o empresário, a recomendação é olhar para o projeto de IA com os olhos do fiscal antes de olhar com os olhos do planejamento tributário. Quem faz isso usa o benefício com segurança. Quem não faz corre o risco de devolver a economia, com juros e multa.